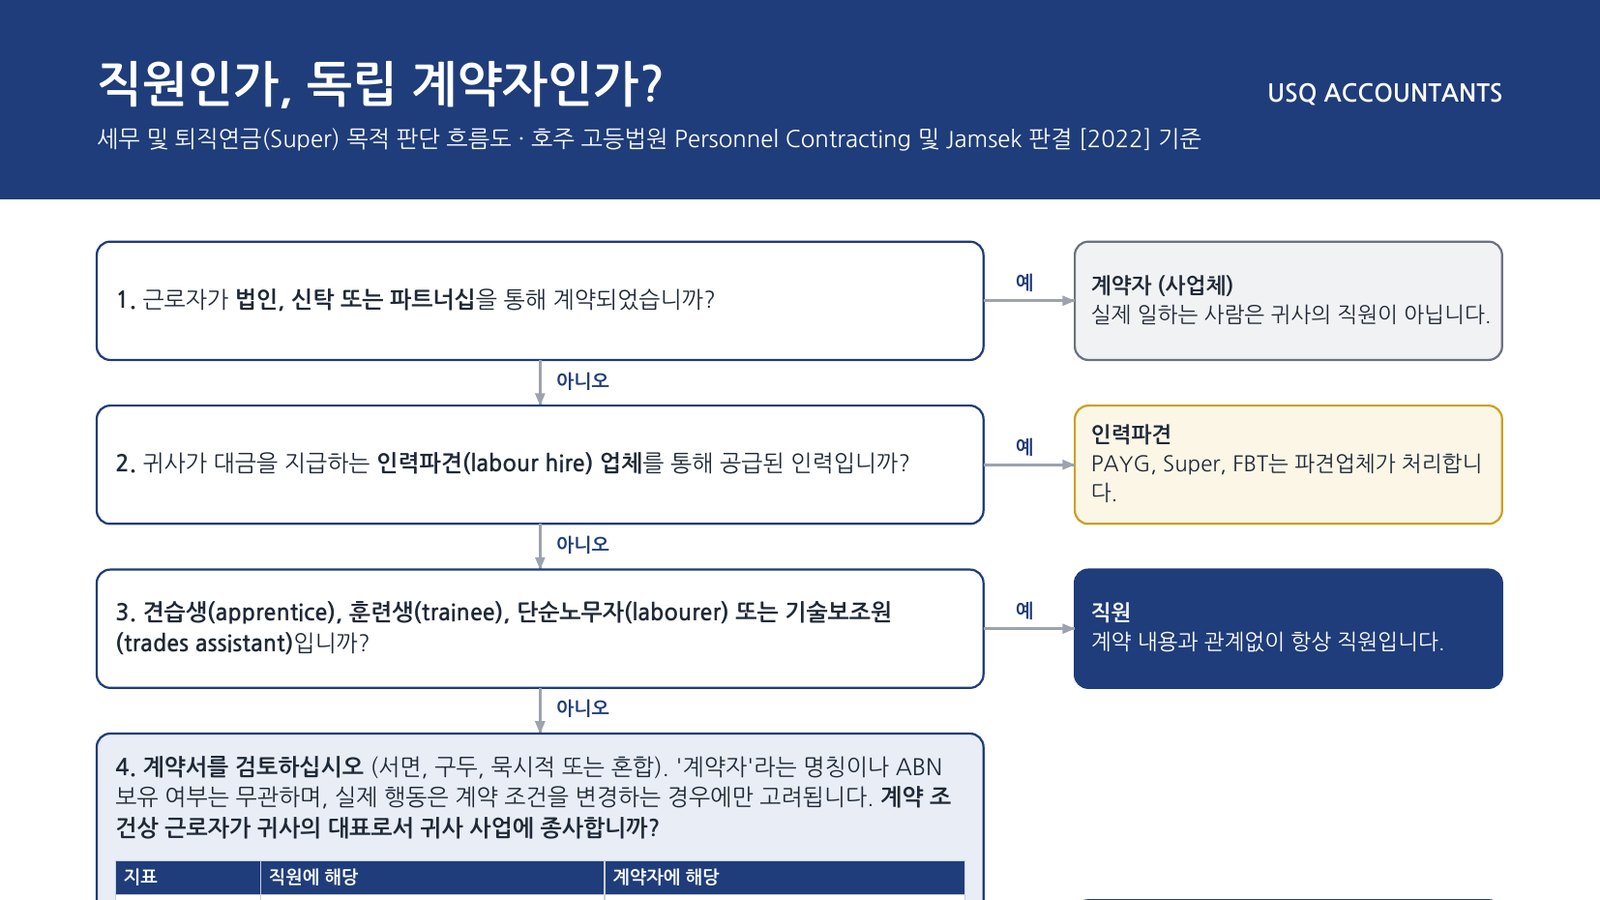
'계약자'라고 부른다고 해서 계약자가 되는 것은 아닙니다. ABN을 받게 하거나 인보이스로 대금을 지급해도 마찬가지입니다. 2022년 호주 고등법원 판결 이후, 세무와 퇴직연금(Super) 목적상 직원인지 계약자인지는 한 가지로 판단합니다. 바로 근로자와 맺은 계약의 내용입니다.
잘못 판단하면 비용이 큽니다. 계약자로 처리해 온 사람이 직원으로 판정되면, 납부했어야 할 Super에 더해 Super Guarantee Charge(SGC)와 원천징수 미이행 가산세까지 부담하게 될 수 있습니다. 대부분 몇 년이 지나 바로잡기 가장 어려울 때 드러납니다.
판단 기준 전체를 한 장의 흐름도로 정리했습니다. 아래에서 내려받으신 후 자세한 내용을 읽어 보십시오.
판단 흐름도 내려받기 (PDF): 한국어 · English
2022년에 무엇이 달라졌나
고등법원은 CFMMEU v Personnel Contracting 및 ZG Operations v Jamsek 판결에서, 고용 관계는 계약상의 법적 권리와 의무로 판단한다고 밝혔습니다. 국세청(ATO)도 이 기준을 따릅니다.
정리하면 다음과 같습니다.
- 계약이 기준입니다. 서면, 구두, 서로의 거래 방식에서 묵시적으로 정해진 것, 또는 이들의 혼합 모두 계약입니다.
- 명칭은 상관없습니다. 계약서에 '독립 계약자'라고 적거나 근로자가 ABN을 보유하고 있다고 해서 결론이 나지 않습니다.
- 실제 일하는 방식도 대부분 고려되지 않습니다. 실제 관행은 계약 조건을 변경한 경우에만 의미가 있습니다.
질문은 간단합니다. 계약상 그 근로자는 귀사의 대표로서 귀사 사업에 종사합니까? 아니면 자신의 사업을 운영하며 귀사에 서비스를 제공합니까?
결론이 이미 정해진 경우
계약을 검토하기 전에 다음을 먼저 확인하십시오.
- 법인, 신탁 또는 파트너십. 사업체와 계약했다면 계약자입니다. 그 사업체를 위해 일하는 사람은 귀사의 직원이 아닙니다.
- 인력파견(labour hire). 귀사가 대금을 지급하는 인력파견 업체를 통해 온 인력이라면, PAYG 원천징수, Super, 부가혜택세(FBT)는 파견업체가 처리합니다.
- 견습생(apprentice), 훈련생(trainee), 단순노무자(labourer), 기술보조원(trades assistant) 은 계약 내용과 관계없이 항상 직원입니다.
판단 지표
그 외의 경우에는 계약이 아래 각 항목에 대해 무엇을 정하고 있는지 보십시오. 하나의 지표로 결정되지 않습니다. 체크리스트처럼 쓰지 말고 종합적으로 판단하십시오.
| 지표 | 직원에 해당 | 계약자에 해당 |
|---|---|---|
| 지휘·통제 | 회사가 업무 방법·장소·시간을 지시할 수 있음 | 근로자가 결정 (합리적 지시 범위 내) |
| 통합성 | 회사의 대표로서 업무 수행 | 자신의 사업을 키우기 위해 업무 수행 |
| 보수 방식 | 시간당, 건당 또는 커미션 | 특정 결과에 대한 고정 금액 |
| 위임 | 본인이 직접 수행해야 함 | 실질적인 하도급 권리 (형식적 조항이 아님) |
| 도구·장비 | 회사가 제공하거나 비용 환급·수당 지급 | 근로자가 자비로 부담 |
| 위험 | 부상·하자 비용을 회사가 부담 | 근로자가 부담 |
| 영업권 | 회사에 귀속 | 근로자의 사업에 귀속 |
계약자라도 Super를 지급해야 할 수 있습니다
가장 자주 놓치시는 부분입니다. 세무상으로는 진정한 계약자라도 Super 목적상으로는 직원에 해당할 수 있습니다. 다음과 같은 경우입니다.
- 계약이 전적으로 또는 주로 근로자의 노동에 대한 것인 경우 (결과물이 아니라 본인의 노동과 기술에 대해 주로 대가를 받는 경우 등)
- 주 30시간을 초과하는 가사 업무를 하는 경우
- 스포츠, 예술, 엔터테인먼트 또는 영화·방송 관련 업무로 대가를 받는 경우
이때는 급여에서 세금을 원천징수하지 않더라도 해당 근로자의 펀드에 Super Guarantee를 납부하셔야 합니다.
판단이 애매하다면 계약자에게도 Super를 자발적으로 지급하는 방법이 있습니다. 그러면 SGC 위험이 없어집니다. 이 경우 반드시 계약서에 명시하십시오.
계약자로 판단된 경우
- ABN이 없으면 전액 지급하지 마십시오. 계약자가 ABN을 제시하지 않으면 지급액의 47%를 원천징수해야 합니다 (자발적 원천징수 약정이 있는 경우 제외).
- TPAR. 건축·건설, 청소, 택배 등 일부 업종은 계약자에게 지급한 금액을 매년 Taxable payments annual report(TPAR)로 국세청에 보고해야 합니다.
다른 법에서는 결과가 다를 수 있습니다
이 흐름도는 세무와 Super 목적입니다. 다른 법은 각자의 기준을 씁니다.
- Fair Work Act. 2024년 8월 26일부터 Fair Work Act상 고용 여부는 실제 일하는 방식을 포함한 전체 관계로 판단합니다. 세무상 계약자라도 Fair Work상으로는 직원일 수 있습니다.
- 급여세(Payroll tax). 빅토리아주의 relevant contract 규정에 따라 진정한 계약자에게 지급한 금액도 과세 급여에 포함될 수 있습니다.
- WorkCover. 별도의 간주 규정이 적용됩니다.
지금 하실 일
- 급여대장(payroll)에 없는데 대가를 지급하는 사람을 모두 적어 보십시오. 가족, 인보이스로 받는 정기 '캐주얼' 인력도 포함됩니다.
- 각자의 계약을 찾아 보십시오. 서면 계약이 없다면 합의한 내용을 적어 두십시오. 그것도 계약입니다.
- 한 명씩 흐름도에 대입해 보십시오.
- '직원' 또는 'Super 목적상 직원'으로 나오는 분이 있으면 저희와 상의하십시오. 국세청 검토 후보다 미리 바로잡는 것이 훨씬 저렴합니다.
계약 관계 검토가 필요하시면 USQ Accountants(03 9070 4790)로 연락 주십시오.
출처: ATO, Difference between employees and independent contractors (2024년 12월 17일 갱신); TR 2023/4; SGR 2023/1. 이 글은 일반 정보이며 특정 계약에 대한 자문이 아닙니다.